交易所與錢包
幣安獲利要在台灣報稅嗎?海外所得 100 萬門檻與沒留成本證明的 20% 核定
在幣安賺到的錢要不要在台灣申報,不是看有沒有匯回台灣,而是看四道關卡:你是不是境內居住之個人、全戶全年海外所得有沒有達 100 萬元、基本所得額有沒有超過 750 萬元、基本稅額是否高於一般所得稅額。本文依財政部稅務入口網、《所得基本稅額條例》與財政部查核要點原文逐條說明,並說清楚沒留成本證明時為何會被按成交價 20% 核定所得額。
在台灣用幣安買賣加密貨幣,賺到的錢要不要報稅,不是看你有沒有把錢匯回台灣的銀行帳戶,而是看四道關卡有沒有一路通過。多數剛開始接觸的人其實停在第二關就結束了,但真正會出事的,是第三關之後那些「有賺到、也沒留紀錄」的人。
本文依據的是財政部稅務入口網「最低稅負制」說明頁、《所得基本稅額條例》條文,以及財政部《非中華民國來源所得及香港澳門來源所得計入個人基本所得額申報及查核要點》(以下簡稱查核要點)。文末附上全部原始連結與核驗日期。
第一關:你是不是「中華民國境內居住之個人」
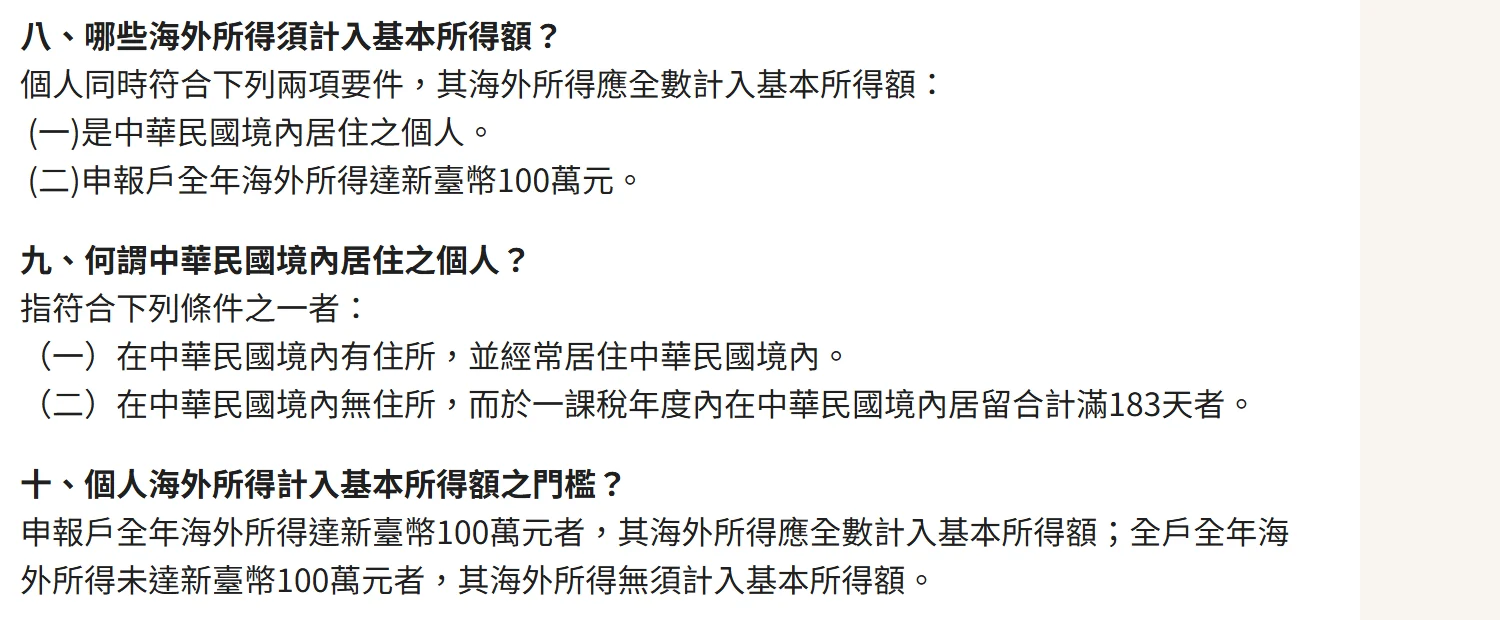
這是前提。財政部稅務入口網的原文寫:「個人同時符合下列兩項要件,其海外所得應全數計入基本所得額:(一)是中華民國境內居住之個人。(二)申報戶全年海外所得達新臺幣100萬元。」
至於什麼叫境內居住之個人,同一頁寫得很具體,符合其中一項即可:在中華民國境內有住所並經常居住境內;或境內無住所,但在一個課稅年度內在境內居留合計滿 183 天。
長期住在台灣、在台灣報綜所稅的人,基本上都落在這個範圍。常年在國外工作、一年回台灣不到 183 天又沒有境內住所的人,情況不同,要另外判斷。
第二關:幣安上的獲利,算不算「海外所得」
查核要點第二點對海外所得的定義是:「本條例第十二條第一項第一款所稱非中華民國來源所得,指所得稅法第八條規定中華民國來源所得及臺灣地區與大陸地區人民關係條例規定大陸地區來源所得以外之所得。」
換句話說,判斷標準是「所得來源地在不在中華民國境內」,而不是幣種、也不是你人在哪裡下單。
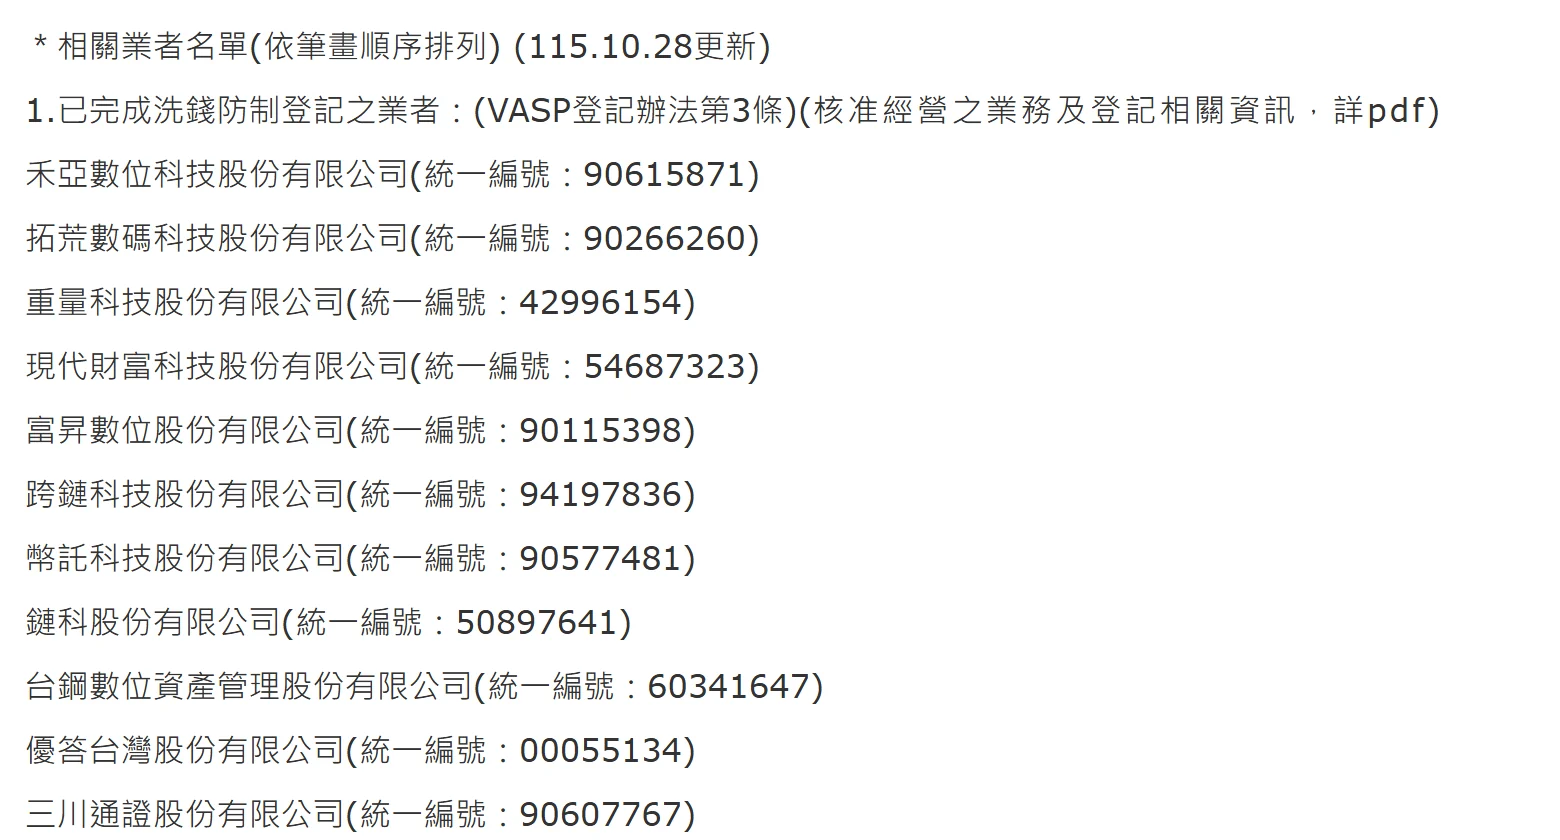
幣安是境外公司經營的平台。依洗錢防制法第 6 條第 1 項,在台灣提供虛擬資產服務必須先向主管機關完成洗錢防制登記,金管會證期局的專區會公布完成登記的業者名單。截至 2026 年 10 月 29 日查看,該頁名單(115.10.28 更新)共列出 11 家已完成登記的業者,幣安不在其中,也不在另外兩類(自行申請廢止登記、未完成登記已不得提供服務)的名單上。
所以在幣安上的交易,實務上多按海外所得(非中華民國來源所得)處理。不過要誠實說明一件事:台灣目前沒有專門針對加密貨幣所得類別的法規條文,所得的性質與來源地,最後是由稽徵機關依個案事實認定。金額比較大、或你的情況特殊(例如同時有境內交易所的交易),申報前打國稅局免付費電話 0800-000-321 問清楚,比事後被補稅划算。
查核要點第四點把海外所得總額的範圍列得很完整,財產交易所得是其中一類。一般人在幣安賣幣賺到的價差,落在財產交易所得這一類。
第三關:全戶全年海外所得有沒有達 100 萬元
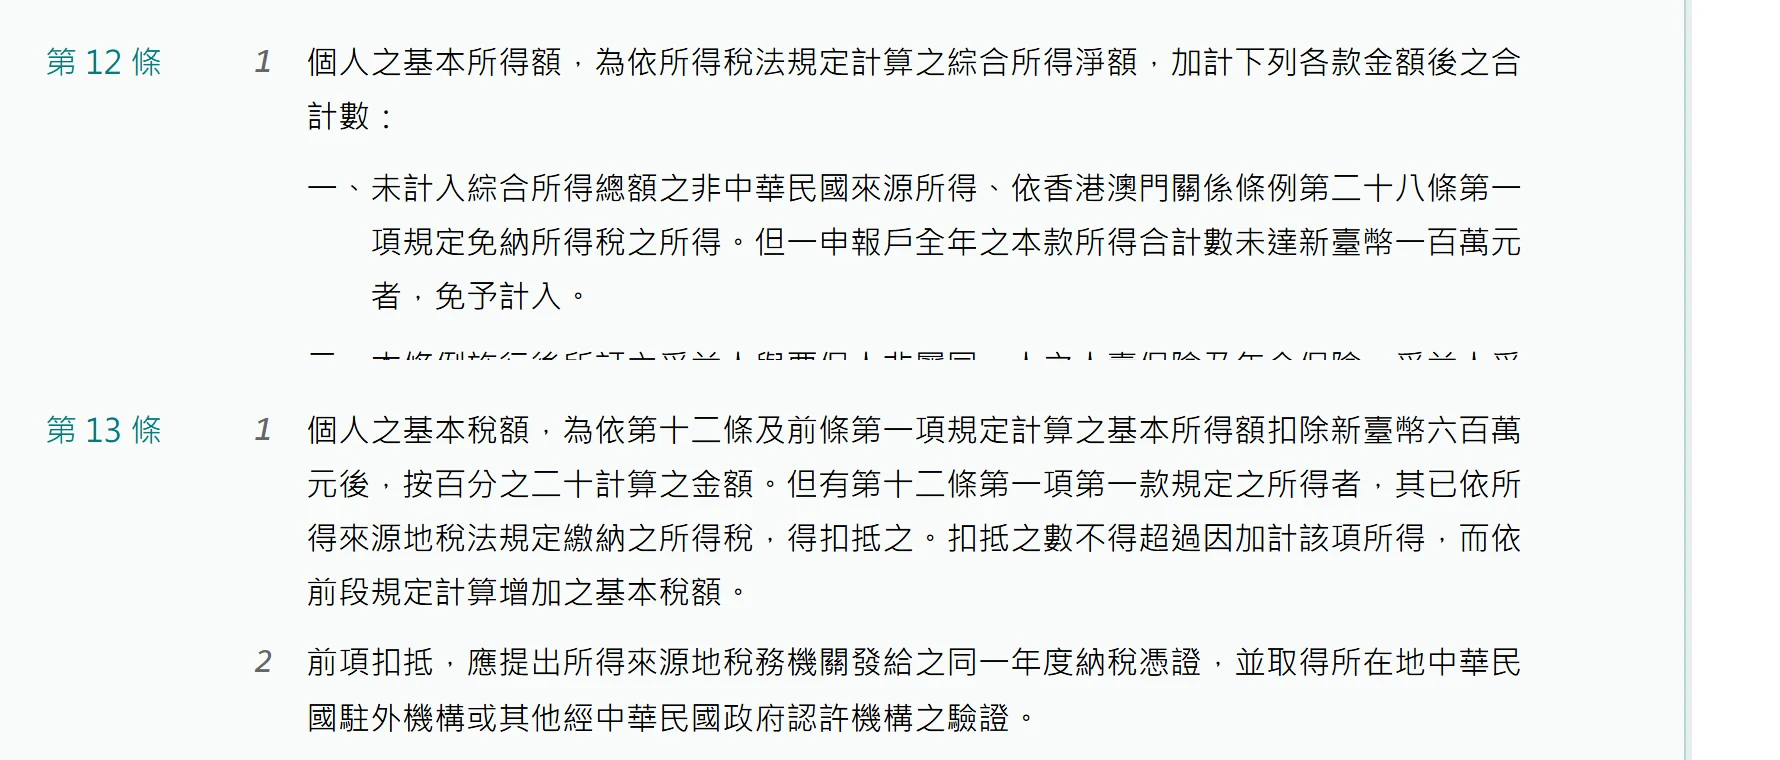
這一關是多數人真正的分水嶺。《所得基本稅額條例》第 12 條第 1 項第 1 款的但書寫得很清楚:「但一申報戶全年之本款所得合計數未達新臺幣一百萬元者,免予計入。」
有三個細節容易弄錯:
算的是「申報戶」,不是個人。 你、配偶和受扶養親屬的海外所得要合併計算。自己只賺了 60 萬,配偶另有 50 萬海外基金收益,合計就超過 100 萬了。
算的是「所得」,不是「成交金額」,也不是「提領金額」。 來回買賣 500 萬元但只賺 20 萬,海外所得是 20 萬,不是 500 萬。
達到 100 萬是「全數計入」,不是只計入超過的部分。 達到 100 萬之後,整筆海外所得都要併進基本所得額,門檻不是免稅額。
第四關:基本所得額有沒有超過 750 萬元
通過第三關也還沒到要繳稅的程度。海外所得計入之後,要再加上綜合所得淨額等項目,算出「基本所得額」,再看有沒有超過扣除金額。
財政部稅務入口網的原文:「基本所得額在750萬元以下者,可扣除750萬元,故沒有繳納基本稅額之問題;基本所得額超過750萬元者,先扣除750萬元後,再就其餘額按20%稅率計算基本稅額。」
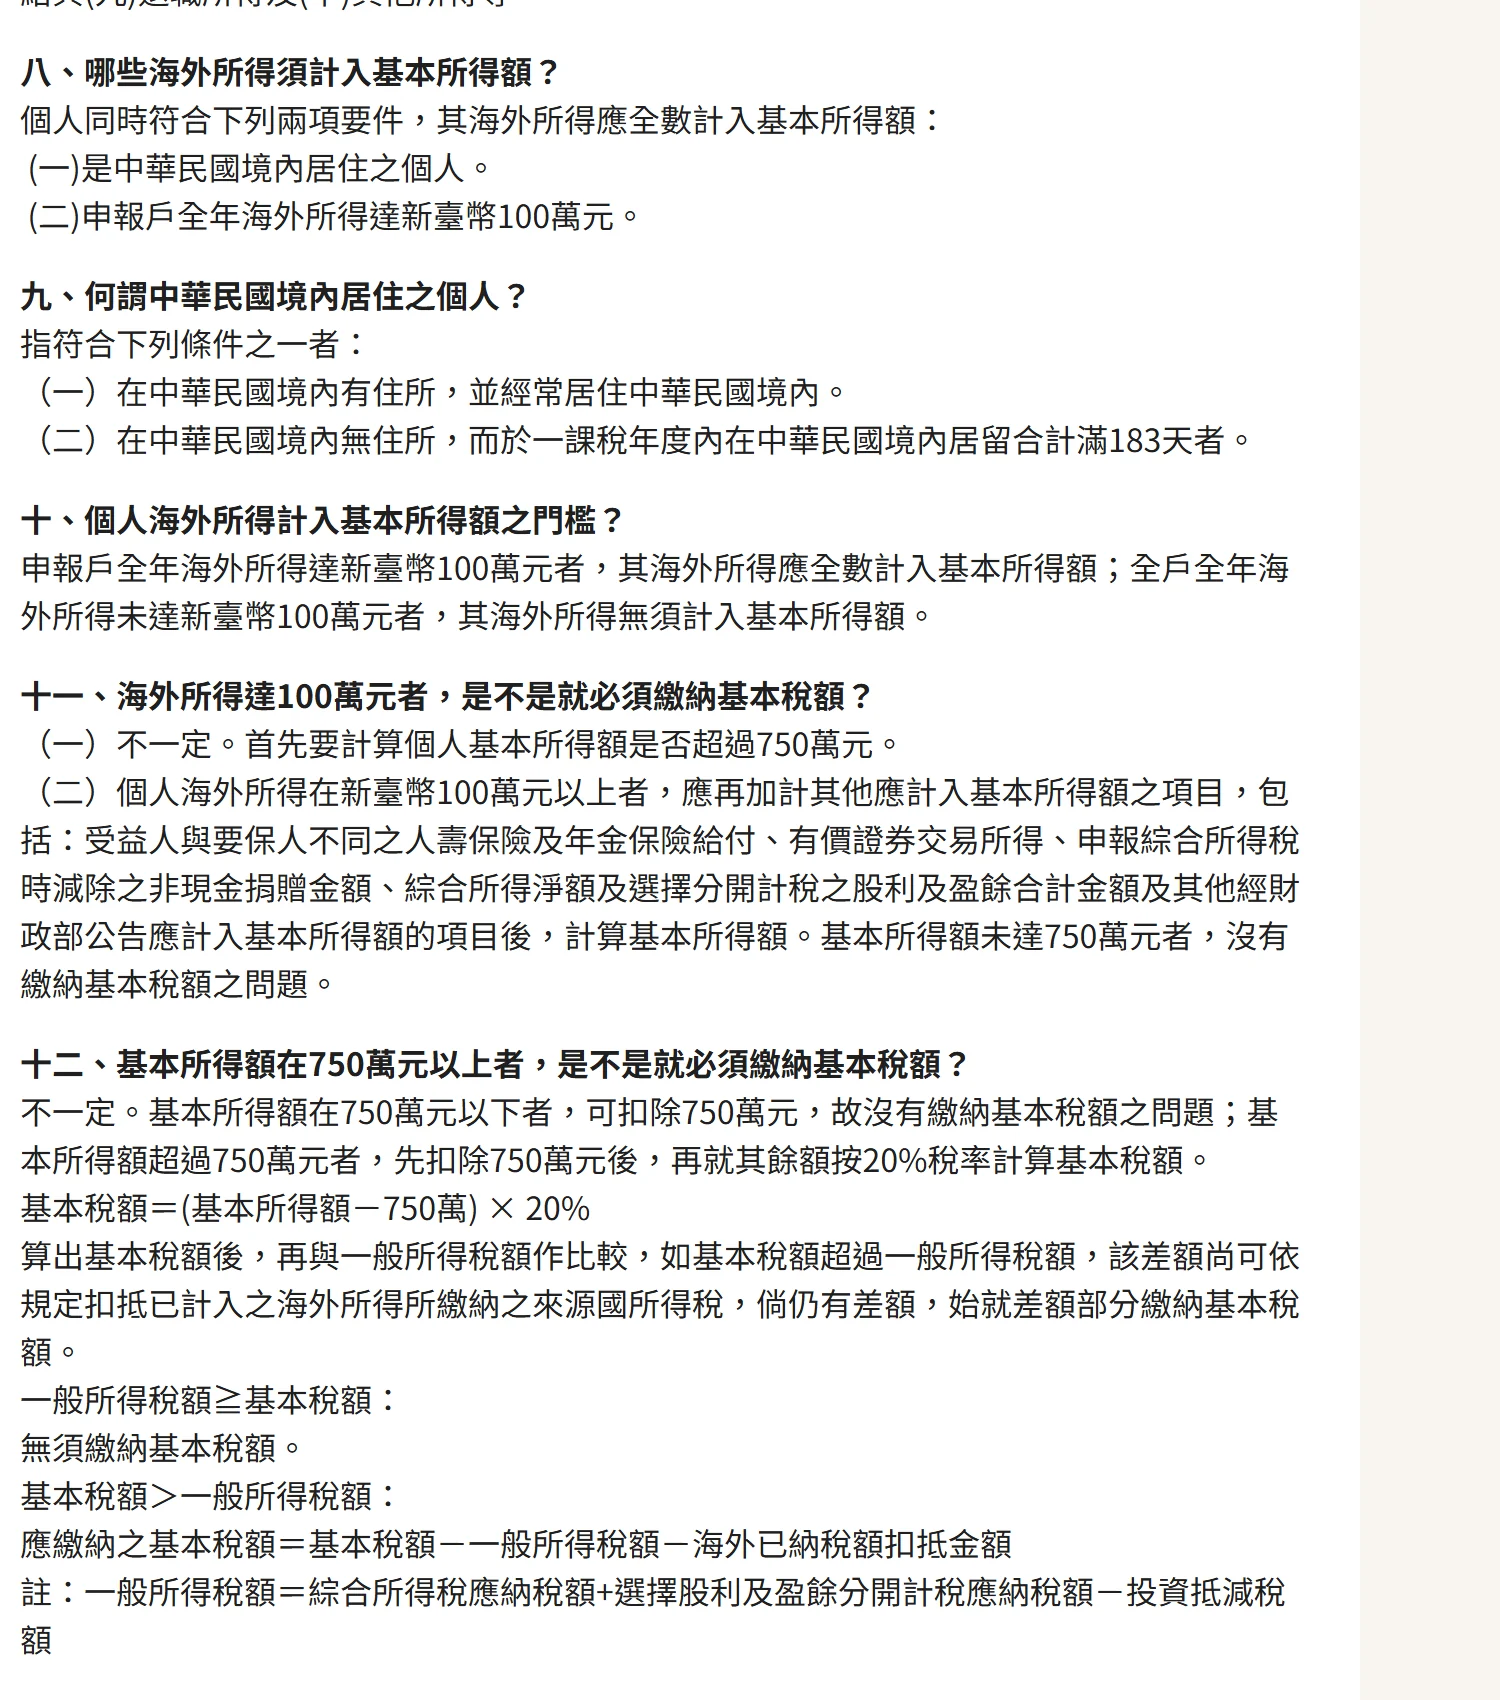
算出基本稅額之後還要再比一次。同一頁寫:「一般所得稅額≧基本稅額:無須繳納基本稅額。」只有基本稅額大於一般所得稅額時,才就差額補繳,而且海外已經繳過的所得稅還可以在限額內扣抵。
為什麼法條寫 600 萬,實際是 750 萬
你去翻《所得基本稅額條例》第 13 條,看到的是「扣除新臺幣六百萬元後,按百分之二十計算之金額」。這不是財政部網頁寫錯,而是同條第 3 項規定扣除金額的調整準用第 3 條第 2 項,也就是會隨物價指數調整後公告。
實務上要以財政部公告的現行金額為準。本文核驗當天(2026-10-29),稅務入口網最低稅負制頁面寫的是 750 萬元。這個數字未來可能再調整,動手算之前先回原頁確認一次。
所得額怎麼算:成交價減成本,再減費用
查核要點第十一點規定,財產或權利原為出價取得者,「以交易時之成交價額,減除原始取得之成本及因取得、改良及移轉該項資產而支付之一切費用後之餘額為所得額」。
「一切費用」這幾個字對加密貨幣投資人是有利的。交易手續費、提領時付掉的網路手續費,都屬於為移轉資產而支付的費用,有紀錄就能減除。如果你還不確定哪些扣款屬於交易成本、哪些只是搬錢的動作,可以先看買幣、充值、劃轉、提領這四件事的差別,再回頭對帳;提領時實際被扣掉多少,提領手續費與實際到帳金額的核對方法那篇有逐步驟的算法。
換算新台幣的規則也有明文。查核要點第十七點:海外所得如為外國貨幣或以外國貨幣計價,「應按給付日臺灣銀行買入及賣出該外國貨幣即期外匯收盤價之平均數折算新臺幣」。所以每一筆的匯率要用成交當天的,不能全年用同一個匯率估算。
至於計入哪一年度,查核要點第三點寫的是「給付日所屬年度」。條文只對股票交易所得(買賣交割日)和基金受益憑證(契約約定核算買回價格之日)另訂認定方式,加密貨幣沒有特別規定。
最貴的一課:沒留成本證明,按成交價 20% 核定
這是本文最想讓你記住的一段。
查核要點第十六點規定,計算海外所得時未能提出成本及必要費用證明文件者,得適用財政部核定的標準核計所得額,其中財產交易部分明定:「(五)其餘財產按實際成交價格之百分之二十,計算其所得額。」
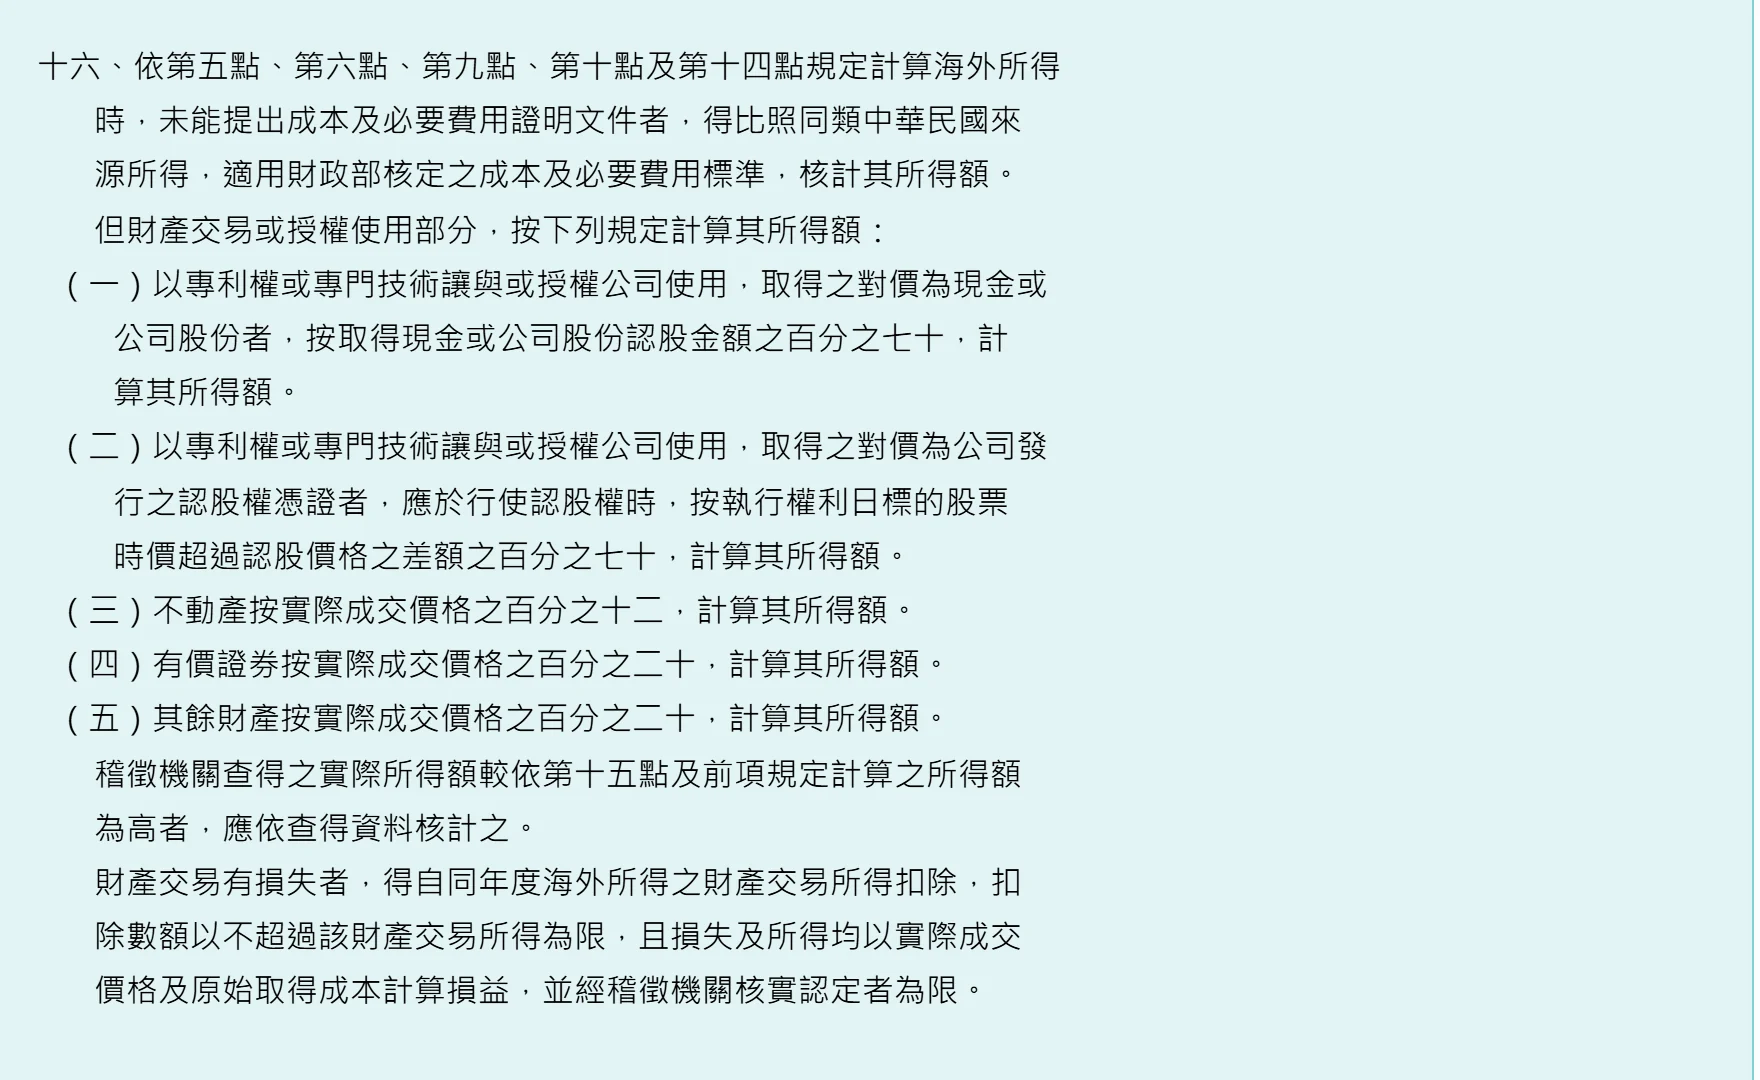
這條的殺傷力在於:核定的基礎是「成交價格」,不是你實際賺了多少。
舉一個算例。假設 2026 年你在幣安賣出一批加密貨幣,成交價折合新台幣 600 萬元,但你早就忘了當初買進的價格,交易所的紀錄也沒存下來。依這條規定,核定所得額是 600 萬 × 20% = 120 萬元。這 120 萬已經越過第三關的 100 萬門檻,要全數計入基本所得額。
而如果你能提出完整紀錄,證明當初買進成本是 620 萬元,這筆交易其實是虧 20 萬元的。差別就在有沒有留紀錄。
想主張虧損也一樣要有憑有據。查核要點第十六點末段寫:損失及所得「均以實際成交價格及原始取得成本計算損益,並經稽徵機關核實認定者為限」。提不出成本證明的人,沒有辦法一邊享受 20% 核定、一邊主張自己其實是賠錢的。
另外提醒兩點:
- 同一點第二項寫明,稽徵機關查得的實際所得額比按 20% 算出來的高時,應依查得資料核計。20% 是推計的下限,不是上限。
- 海外財產交易損失只能扣抵「同年度」的海外財產交易所得,且以不超過該所得為限。稅務入口網也特別說明,所得基本稅額條例沒有規定海外財產交易損失可以往後 3 年扣除,所以境內財產交易那套「虧損可後抵 3 年」在這裡不適用。
要留哪些紀錄才算數
查核要點第十九點寫:「申報海外所得時,應檢附收、付款紀錄、契約書或其他證明所得額之文件,供稽徵機關查核認定。」同點還規定,外文文據應附中文譯本,但經稽徵機關核准提示英文版本者不在此限。
對照到實際操作,值得每年固定存一份的有這些:
- 交易所帳戶內可下載的交易明細與出入金紀錄,含每筆的時間、幣種、數量、成交價與手續費
- 台幣與加密貨幣之間的換匯紀錄,以及銀行端的匯款或入帳證明
- 鏈上轉帳的交易識別碼與網路手續費
- 用法幣買幣的付款憑證。台灣讀者這一段的路徑通常比較迂迴,幣安台幣市場的實際狀況與可行的入金路徑那篇有實測紀錄,可以對照自己當初是走哪一條、金流留在哪個帳戶
重點是「當年度就存」。交易所的歷史查詢多半有時間範圍限制,等到幾年後要補證明,往往已經調不出來了。
已經有幾年沒報,現在怎麼辦
《稅捐稽徵法》第 48 條之 1 第 1 項規定,納稅義務人自動向稅捐稽徵機關補報並補繳所漏稅款,「凡屬未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查之案件」,各稅法所定關於逃漏稅之處罰一律免除。
但免的是罰鍰,不是稅本身。同條第 3 項規定,補繳的稅款要從原繳納期限截止的次日起算到補繳日,按各年度 1 月 1 日郵政儲金一年期定期儲金固定利率按日加計利息,一併徵收。
關鍵在「自動」兩個字:一旦被檢舉或已經開始調查,這條就用不上了。
法規還沒說清楚的地方
誠實交代幾個本文查不到明確官方答案的問題,避免你照著別處的說法做出錯誤判斷:
幣換幣(例如用 BTC 換 USDT)算不算一次交易? 查核要點第十一點只寫「財產及權利因交易而取得之所得」,沒有針對加密貨幣之間的兌換另訂規定。文字上看是一次財產交易,但目前沒有查到專門的函釋。筆數多的人建議先問國稅局。
沒換回台幣、幣還放在交易所,算不算已經實現? 同樣沒有專門規定。要點第三點講的是「給付日所屬年度」,而不是「匯回台灣的年度」,所以「錢沒進台灣銀行就不算」這個說法在條文上找不到依據。
挖礦、質押、理財產品的利息收入怎麼歸類? 這些不是財產交易所得,可能落在利息所得或其他所得,計算方式不同。本文不涵蓋。
常見問題
我一年只賺幾萬塊,需要申報嗎? 全戶全年海外所得合計未達 100 萬元,依條例第 12 條第 1 項第 1 款但書免予計入基本所得額。但要注意是「全戶合計」,而且是所有海外所得加總,不只是加密貨幣。
海外所得達 100 萬元,是不是一定要繳稅? 不一定。稅務入口網的說明是:還要再加計其他應計入的項目算出基本所得額,未達 750 萬元就沒有繳納基本稅額的問題;超過之後算出的基本稅額,還要跟一般所得稅額比較,基本稅額比較低時一樣不用另外繳。
這些要在什麼時候申報? 基本所得額是跟綜合所得稅一起申報的,申報的是前一年度的所得。也就是說,2026 年度的交易,在 2027 年 5 月申報。
只用現貨交易、沒碰合約,會比較單純嗎? 就所得計算而言,現貨的買進賣出對應查核要點第十一點比較直接。合約與槓桿的損益結構不同,風險也不同,還不熟悉的話先看槓桿與合約的爆倉風險再決定要不要碰。
來源與核驗
本文所有數字與條文均於 2026-10-29 核驗。稅法與公告金額會變動,實際申報前請回原始頁面確認,或洽國稅局免付費電話 0800-000-321。
- 財政部稅務入口網〈拾壹、最低稅負制〉,頁面更新日期 115-10-29
- 全國法規資料庫《所得基本稅額條例》,本文引用第 12 條與第 13 條
- 財政部主管法規共用系統《非中華民國來源所得及香港澳門來源所得計入個人基本所得額申報及查核要點》,本文引用第二、三、四、十一、十六、十七、十九點
- 全國法規資料庫《稅捐稽徵法》第 48 條之 1
- 金管會證券期貨局〈提供虛擬資產服務之事業或人員〉業者名單,名單 115.10.28 更新
本文整理公開法規供一般讀者理解申報架構,不是個案稅務意見,也不含推廣連結。個人情況差異很大,有具體金額要處理時請洽國稅局或會計師。